
Waarom kunnen banken minder uitlenen aan klanten voor commercieel vastgoed?
Rente zal voor de komende tijd hoog blijven, maar er zijn voldoende alternatieve geldverstrekkers
In de financiële wereld is er veel discussie over de impact van nieuwe bankregels op kredietverlening. Met de eerdere implementatie van Basel IV, en de verdere afronding van het Basel-raamwerk die soms als Basel V of Basel III Endgame wordt bestempeld, staan banken onder toenemende druk om hun kapitaalbuffers te versterken. Dit heeft belangrijke gevolgen voor de financiering van commercieel vastgoed.
Adelaer Financial Architects speelt hier reeds langere tijd op in. Daan Reekers: 'We spreken er al veel langer over maar we zitten NU in de volledige transformatie op het gebied van commercieel vastgoed financieringen. Dit gaat dan ook niet meer veranderen en de banken zullen steeds selectiever worden voor het financieren van commercieel vastgoed'. Volgens Reekers blijft de rente ook op het hogere niveau voor niet-residentiele financieringen en zal dit niet snel gaan veranderen. Dit licht hij later in dit artikel verder toe.
Wat zijn nu de onderliggende reden waarom banken minder kunnen financieren?
1. Strengere kapitaaleisen: er is meer eigen vermogen nodig
Basel IV bouwt voort op Basel III en stelt banken verplicht meer kapitaal aan te houden voor hetzelfde hoeveelheid risico. Dit komt vooral doordat:
- interne risicomodellen minder mogen worden gebruikt, waardoor banken hun risico’s vaker moeten waarderen op basis van strengere standaardmethoden;
- andere risicocategorieën zwaarder worden meegewogen.
Als banken meer kapitaal moeten reserveren voor elke euro die ze uitlenen, hebben ze minder kapitaal over om uit te lenen. Financiering van commercieel vastgoed, dat doorgaans grotere en risicovollere leningen betreft, valt daarbij verhoudingsgewijs zwaar in de risico-weging.
2. Commercieel vastgoed krijgt hogere risico rating
Bij Basel-regels worden leningen gewogen naar hoe risicovol ze zijn. Commercieel vastgoed, vooral projectleningen en niet-standaard financieringen (zoals ontwikkeling of bouw), krijgen vaak hogere risico rating dan traditionele zakelijke leningen. Hierdoor wordt dit type lening minder aantrekkelijk voor banken.
3. Banken moeten buffers opbouwen en behouden
Regelgevers willen dat banken in de toekomst grote verliezen moeten kunnen opvangen zonder in problemen te komen. Daarom moeten banken buffers bovenop de minimum kapitaalvereisten opbouwen en deze buffers behouden, zelfs als ze krediet willen uitbreiden. Uit economisch onderzoek blijkt dat banken reageren op hogere kapitaaleisen door tijdelijk hun leningen te verminderen om hun kapitaalratio’s op peil te krijgen. Dit effect is het sterkst bij leningen voor commercieel vastgoed.
4. Toekomstige Basel-/stelselveranderingen voeren de druk verder op
Wat in de media soms als Basel 5 wordt aangeduid, is eigenlijk de vervolguitvoering van het Basel III en IV-raamwerk dat verder verfijnde regels introduceert voor risicoweging en kapitaalbuffers. Regelgevers hebben geprobeerd deze regels te implementeren, maar hebben te maken gehad met weerstand en vertragingen omdat banken vrezen dat nog hogere kapitaaleisen hun kredietverlening verder aantasten.
Reekers vervolgt: 'Banken beheren niet alleen hoeveel ze lenen, maar ook aan wie en waaraan ze lenen. Strengere regelgeving stimuleert banken om hun leningen te richten op lagere risico’s en meer stabiele inkomstenbronnen (bv. woningportefeuilles). Dit is dus de reden dat bijvoorbeeld hotels/ kantoren of retail niet de favoriet zijn voor banken om te financieren'.
Wat zijn de gevolgen voor de vastgoedmarkt?
Door de Basel-gerelateerde kapitaaleisen en risicoberekeningen:
- wordt krediet voor commercieel vastgoed schaarser;
- stijgen de financieringskosten, omdat banken hogere risico’s willen compenseren;
- andere financieringsbronnen zoals niet-bancaire kredietverstrekkers (bijv. private credit of fondsen) hanteren hogere marges.
Dit betekent dat vastgoedontwikkelaars en beleggers alternatieve financieringsvormen moeten zoeken met hogere rente’s of meer eigen middelen moeten inzetten om projecten te realiseren.
Reekers: 'We hebben deze transitie reeds twintig jaar geleden in Amerika gezien. Nu is daar nog 30 procent bancair gefinancierd en 70 procent alternatief (verzekeraars/ pensioengelden i.c.m. equity/ debt funds). De tijden van 'goedkoop' geld zijn voorbij en zal de belegger en ontwikkelaar in hun stiko of beleggingstrategie moeten incalculeren. Geld kost nu geld, maar geeft ook enorme mogelijkheden.'
'In UK of USA ga je niet naar de bank maar naar een debt broker zoals Adelaer. Waarom? Omdat de toekomst een lening niet meer uit één deel zal bestaan. Het wordt een combinatie van een lage goedkopere senior lening (bank/verzekeraar) plus een mezz of een equitypartner. En daar zijn er heel heel veel van. Het wordt dus eigenlijk makkelijker projecten te realiseren, maar de bijkomende kosten moeten wel worden ingecalculeerd. Het voordeel is dat als er een keer een correctie komt in de markt de banken niet failliet gaan en de tegenvallers kunnen worden opgevangen. Dus ook de markt sneller weer back in business is. In NL heeft de vastgoedcrisis (van 2009-2015) ook veel en veel te lang geduurd waarbij de buurlanden en UK al veel sneller back on track waren…..het is toch geweldig dat we dit nu in Europa meemaken? Snel nu een eigen kapitaalmarkt creëren en dan kan marktmechanisme weer zijn werk doen en zullen de rente marges weer gaan dalen! Tot dat moment zal de dynamiek van de vastgoedmarkt in de komende jaren ingrijpend veranderen.'
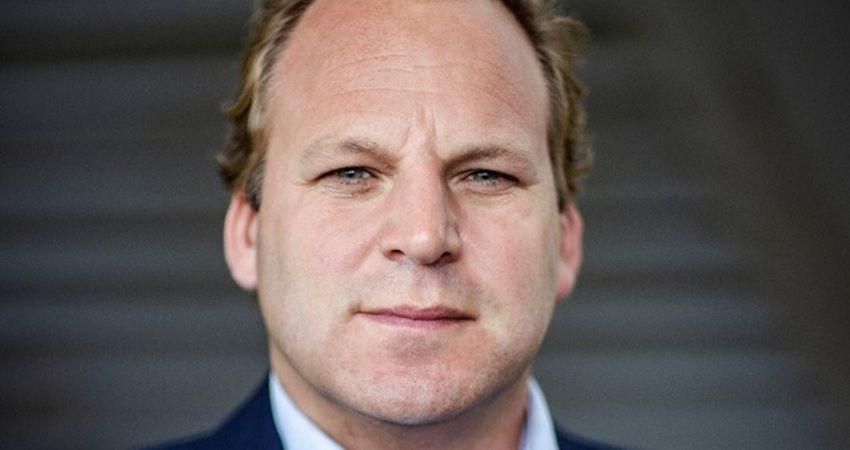
Beeld: Daan Reekers ceo Adelaer Group
Adelaer Financial Architect in Real Estate
Daan Reekers
T +31655105567
E daan.reekers@adelaer.eu
W www.adelaer.eu
Laatste nieuws
- 23-10-2026 16:40 GMVM Real Estate koopt kantoorgebouw in Maastricht
- 23-10-2026 15:50 WDP boekt meer winst en investeert netto bijna half miljard euro
- 23-10-2026 15:30 Nieuwe ceo Pierre Nolte: ‘Ik ben hier om Cushman & Wakefield te laten groeien’
- 23-10-2026 14:07 Netcongestie als bouwvertraging: Waarom een beroep op overmacht niet vanzelfsprekend is
- 23-10-2026 12:04 Urban Industrial koopt EOS-portefeuille van EQT Real Estate
- 23-10-2026 11:37 Bram Linnartz nieuwe voorzitter raad van commissarissen Boei
- 23-10-2026 11:23 Woningbouw op locatie oud HagaZiekenhuis op zijn vroegst in 2030
- 23-10-2026 10:32 Rijksvastgoedbedrijf betaalt 75 mln voor Daalse Kwint in Utrecht
- 23-10-2026 10:27 ING: Bestaande bouw voelt hogere rente in prijzen, nieuwbouw in verkopen
- 23-10-2026 09:48 NHG-grens stijgt ruim vier keer zo hard als gemiddelde hypotheek
- 23-10-2026 09:39 De gemeente als concurrent: De Wet markt en overheid wordt permanent
- 23-10-2026 09:13 Floris van der Wilden wordt junior consultant bij Dils
- 23-10-2026 08:53 Blend Wonen huurt ruimte in zorgpaviljoen in Huizen
- 22-10-2026 16:44 JLL verlengt huur hoofdkantoor in Atrium op Zuidas
- 22-10-2026 16:26 Necron koopt distributiecentrum in Almere
- 22-10-2026 15:58 CityLink breidt logistieke portefeuille uit met bedrijfsgebouw in Almere
- 22-10-2026 15:19 Chantal de Bree neemt leiding Vastgoed Syndicering Nederland over
- 22-10-2026 14:53 Bata huurt kantoor en showroom van Jamestown in Amsterdam
- 22-10-2026 13:18 Modulair Nederland presenteert ‘Het 30-30-30-Plan’ als uitvoeringsagenda voor het 50-puntenplan van het ministerie van Volkshuisvesting
- 22-10-2026 12:18 Tenzin Vastgoed koopt honderd appartementen in Roermond
- 22-10-2026 11:50 Rendement infrastructuur 56 procent in vijf jaar, op vastgoed slechts 4 procent
- 22-10-2026 11:49 Drentse ondernemer Lammert Tel koopt landgoed van Hennie van der Most
- 22-10-2026 11:29 Drenthe helpt bedrijventerreinen met verduurzaming en herontwikkeling
- 22-10-2026 11:20 161 nieuwe woningen gepland op voormalig hockeyterrein in Schiedam
- 22-10-2026 11:09 Ivo van der Mark (Jajo): 'Veel ontwikkelaars en bouwers denken nog te traditioneel'
- 22-10-2026 11:08 EIB: Personeelstekort zet woningbouw en infrastructuur onder druk



Reacties
Libor Vincent - Adviser bij Adelaer Financial Architects
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.