
Hoge Raad schept duidelijkheid over de consolidatieregeling in de overdrachtsbelasting
De Hoge Raad heeft vandaag een belangrijk arrest gewezen over de toepassing van de consolidatieregeling in de overdrachtsbelasting. In dit arrest stond de vraag centraal wanneer door familie gehouden belangen moeten worden meegeconsolideerd bij de beoordeling of een vennootschap kwalificeert als een onroerendezaakrechtspersoon. De uitkomst van dit arrest is met name relevant bij herstructureringen binnen een concern of familie, maar kan ook bij andere transacties relevant zijn. Susan Raaijmakers en Kevin van Butselaar van Borgen Tax bespreken de gevolgen van dit arrest.
De casus
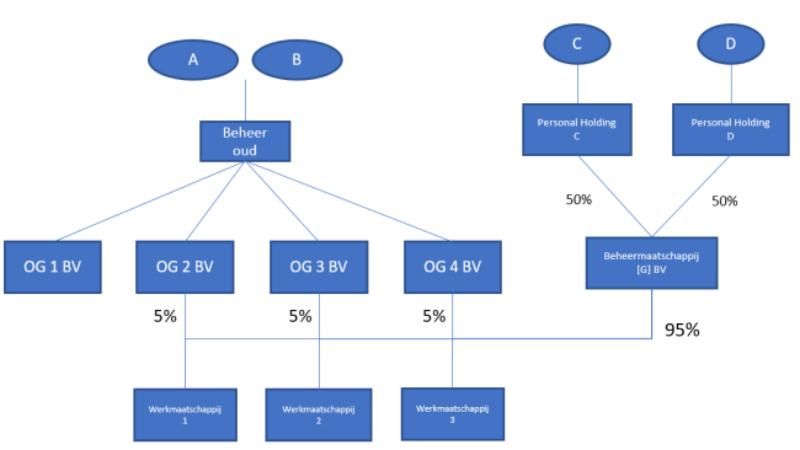
In de casus voor de Hoge Raad ging het om ouders (A en B) die samen via een houdstervennootschap (Beheer oud / [H] BV) 100 procent van de aandelen hielden in vier vastgoedvennootschappen. Drie van die vennootschappen hielden op hun beurt ieder een belang van 5 procent in afzonderlijke werkvennootschappen waarin tuincentra worden geëxploiteerd. De overige 95 procent van de aandelen in de werkvennootschappen werden gehouden door een andere vennootschap die, via persoonlijke holdings, uiteindelijk in handen was van twee van hun kinderen (C en D).
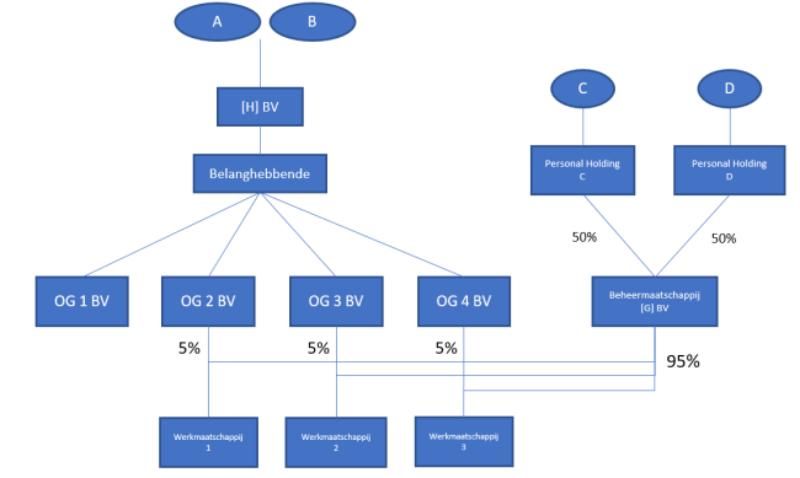
Aan het einde van 2022 werd een herstructurering doorgevoerd, waarbij de aandelen in de vastgoedvennootschappen via een afsplitsing zijn ondergebracht in een nieuwe vennootschap (Belanghebbende). Over de verkrijging van de aandelen in de vastgoedvennootschappen is door de nieuwe vennootschap overdrachtsbelasting afgedragen.
Bezwaar en aanleiding geschil
De nieuwe vennootschap heeft vervolgens bezwaar gemaakt tegen de afgedragen overdrachtsbelasting. Volgens haar hadden de door de kinderen gehouden belangen in de werkvennootschappen namelijk moeten worden geconsolideerd met de bezittingen en schulden van de vastgoedvennootschappen. In dat geval zouden de vastgoedvennootschappen niet langer voldoen aan de criteria van een onroerendezaakrechtspersoon, zodat de aandelenverkrijging niet belast zou zijn.
Werking consolidatieregeling
De consolidatieregeling komt erop neer dat bij de beoordeling of een vennootschap voldoet aan de criteria om te worden aangemerkt als een onroerendezaakrechtspersoon, niet alleen wordt gekeken naar haar eigen bezittingen en schulden, maar ook naar die van andere lichamen waarin de rechtspersoon een belang van meer dan een derde houdt. Dit geldt voor de belangen die de rechtspersoon houdt, al dan niet tezamen met een ander concernlichaam of met een natuurlijk persoon die, tezamen met familieleden, een belang van meer dan 90 procent in die rechtspersoon houden.
Kern van het geschil
De kern van het geschil draait in dit verband om de uitleg van de woorden 'heeft, al dan niet tezamen met…' Volgens de belanghebbende hoefden de kinderen zelf geen direct aandelenbelang te houden in de vastgoedvennootschappen om hun belangen in de werkvennootschappen mee te consolideren op het niveau van de vastgoedvennootschappen. Het zou gelet op de bedoeling van de wetgevervoldoende moeten zijn dat de familie als geheel, een belang van meer dan 90 procent in de vastgoedvennootschappen houdt.
De inspecteur bestreed dit en stelde dat de consolidatieregeling gelet op de wettekst alleen geldt wanneer de betrokken natuurlijke personen zelf een direct belang hebben in de vastgoedvennootschappen. De rechtbank sloot zich daarbij aan en oordeelde dat de wettekst duidelijk maakt dat consolidatie uitsluitend mogelijk is wanneer de natuurlijke personen zelf een direct belang houden in de vastgoedvennootschappen. Omdat de kinderen geen direct belang hadden, konden hun belangen in de werkvennootschappen volgens de rechtbank niet aan de vastgoedvennootschappen worden toegerekend. Tegen deze uitspraak is door belanghebbende sprongcassatie ingesteld.
Uitspraak Hoge Raad
De Hoge Raad heeft vandaag geoordeeld dat het cassatieberoep niet slaagt. Daarmee bevestigt de Hoge Raad dat voor toepassing van de consolidatieregeling vereist is dat de natuurlijke persoon die in de beoordeling wordt betrokken ook zelf een direct belang in de vastgoedvennootschap houdt. De door de kinderen gehouden indirecte belangen in de werkvennootschappen kunnen daarom niet worden toegerekend aan de vastgoedvennootschappen. De vastgoedvennootschappen blijven hierdoor kwalificeren als onroerendezaakrechtspersonen, zodat terecht overdrachtsbelasting is geheven over de aandelenverkrijging.
Relevantie voor de praktijk
De uitspraak van de Hoge Raad maakt duidelijk dat consolidatie alleen kan plaatsvinden wanneer de betrokken natuurlijke personen zelf ook een direct belang in de vastgoedvennootschap houden. Deze uitspraak kan bovendien breder worden uitgelegd dat bij belangen van meer dan een derde ook geen consolidatie plaatsvindt indien de vastgoedvennootschap zelf geen direct belang in het mee te consolideren lichaam houdt, ook niet als een concernlichaam of de natuurlijke persoon (al dan niet tezamen met familieleden) wel een zodanig belang houdt.
De consolidatieregeling werkt in de praktijk twee kanten op. Toerekening van de bezittingen en schulden kan er enerzijds toe leiden dat een vennootschap daardoor juist kwalificeert als onroerendezaakrechtspersoon en er overdrachtsbelasting verschuldigd is. Anderzijds kan consolidatie in gevallen juist betekenen dat die kwalificatie achterwege blijft. Het belang van dit arrest is dan ook groot, omdat hiermee wordt verduidelijkt wanneer belangen binnen een familie‑ of concernstructuur wel of niet moeten worden meegenomen, hetgeen bepalend kan zijn voor de heffing van overdrachtsbelasting bij een aandelentransactie.
Slotbeschouwing Hoewel dit arrest een welkome verduidelijking biedt over wanneer groepsbelangen wél of niet mogen worden samengenomen, laat het tegelijk zien hoe ingewikkeld de consolidatieregeling in de praktijk blijft. Zelfs voor ervaren fiscalisten blijft het een moeilijk te doorgronden regeling, omdat de wettekst erg complex is geformuleerd en termen voortdurend door elkaar worden gebruikt. Het is daarom raadzaam om tijdig de fiscale gevolgen van een herstructurering in kaart te laten brengen, zodat onaangename verrassingen worden voorkomen en de structuur fiscaal optimaal kan worden ingericht.
Overweegt u een herstructurering waarbij een vastgoedvennootschap betrokken is en wilt u zekerheid over de fiscale gevolgen? Neem contact op met Susan Raaijmakers (06 1588 6425) of Kevin van Butselaar (06 1002 8981) van Borgen Tax.
Laatste nieuws
- 22-10-2026 16:44 JLL verlengt huur hoofdkantoor in Atrium op Zuidas
- 22-10-2026 16:26 Necron koopt distributiecentrum in Almere
- 22-10-2026 15:58 CityLink breidt logistieke portefeuille uit met bedrijfsgebouw in Almere
- 22-10-2026 15:19 Chantal de Bree neemt leiding Vastgoed Syndicering Nederland over
- 22-10-2026 14:53 Bata huurt kantoor en showroom van Jamestown in Amsterdam
- 22-10-2026 13:18 Modulair Nederland presenteert ‘Het 30-30-30-Plan’ als uitvoeringsagenda voor het 50-puntenplan van het ministerie van Volkshuisvesting
- 22-10-2026 12:18 Tenzin Vastgoed koopt honderd appartementen in Roermond
- 22-10-2026 11:50 Rendement infrastructuur 56 procent in vijf jaar, op vastgoed slechts 4 procent
- 22-10-2026 11:49 Drentse ondernemer Lammert Tel koopt landgoed van Hennie van der Most
- 22-10-2026 11:29 Drenthe helpt bedrijventerreinen met verduurzaming en herontwikkeling
- 22-10-2026 11:20 161 nieuwe woningen gepland op voormalig hockeyterrein in Schiedam
- 22-10-2026 11:09 Ivo van der Mark (Jajo): 'Veel ontwikkelaars en bouwers denken nog te traditioneel'
- 22-10-2026 11:08 EIB: Personeelstekort zet woningbouw en infrastructuur onder druk
- 22-10-2026 10:51 Onderzoek: Nieuwbouw inmiddels ruim 8 procent duurder dan vergelijkbare bestaande bouw
- 22-10-2026 10:32 Achmea Real Estate koopt 131 huurwoningen in Dordrecht voor BPL Pensioen
- 22-10-2026 09:56 Blauwhoed en Dura Vermeer kopen grondpositie in Zaandam
- 22-10-2026 09:43 Hoe ondernemingsstrategie en vastgoedbeslissingen de toekomst van een gebouw bepalen
- 22-10-2026 09:36 TKB verlengt huurovereenkomst in Adam Smith Building in Amsterdam
- 22-10-2026 09:18 Higuita huurt kantoorruimte in Amsterdamse Houthavens
- 22-10-2026 06:30 Prijsstijging koopwoningen zwakt verder af, ook minder transacties
- 22-10-2026 06:00 'Nederlandse bedrijven reserveren extra kantoorruimte ondanks opkomst AI'
- 21-10-2026 17:30 Wybrand Gorter commercial development manager bij Vastint Netherlands
- 21-10-2026 13:26 Ovb commercieel vastgoed kan van 10,4 naar 3,7 of zelfs 2,8 procent
- 21-10-2026 13:18 Europese vastgoedfinancieringsmarkt biedt nieuwe kansen: Financieringen vanaf 2 procent marge
- 21-10-2026 12:50 Stahlberg ontwikkelt 74.000 m2 logistiek vastgoed in Alphen aan den Rijn
- 21-10-2026 12:28 Vertrouwen Amerikaanse woningbouwers daalt naar laagste niveau in veertien jaar



Reacties
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.