
Daling hypotheekrente neemt toch af
Na een lange stijging van de hypotheekrente, is deze de laatste zeven weken weer aan het dalen. Deze week stagneert de daling echter enigszins. Het totaalgemiddelde* daalde naar 3,78% (vorige week 3,80%). De oorzaak hiervoor is de gestegen rente op de kapitaalmarkt, die de basis vormt voor de hypotheekrente.
Sinds vijf weken is de kapitaalmarktrente met ongeveer een half procentpunt opgelopen, waardoor de marge die geldverstrekkers op de hypotheekrente maken, is geslonken. Was deze marge nog niet zo lang geleden ruim een procentpunt hoger dan gebruikelijk is, inmiddels is dat nog maar enkele tienden. Hoewel er deze week veel geldverstrekkers waren die hun rentetarieven verlaagden, vielen er ook enkele verhogingen door regiepartijen te noteren.
De lange hypotheekrente mag dan sinds juli weer dalen, dat geldt niet voor de korte hypotheekrente. De variabele hypotheekrente, overbruggingsrente en 1 en 2 jaar vast stijgen juist. Datzelfde gaat overigens op voor veel spaarrentes. De reden daarvoor is de oplopende Euribor, het rentetarief dat Europese banken onderling hanteren. De Euribor geldt als maatstaf voor de korte hypotheekrente en wordt beïnvloed door de renteverhogingen die de ECB doorvoert. Tussen 2015 en dit jaar was de Euribor zelfs negatief.
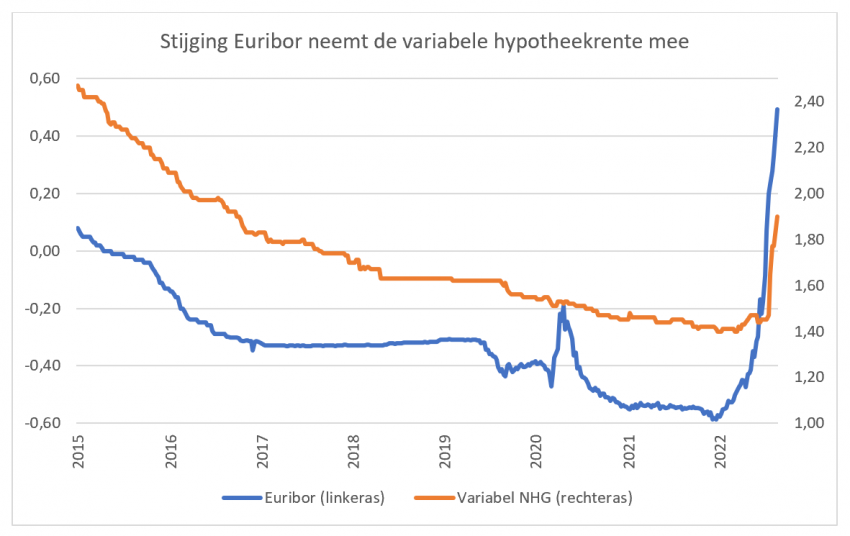
Anders dan bij de lange hypotheekrente hebben geldverstrekkers vooralsnog niet de hele stijging verdisconteerd: de Euribor is meer gestegen dan de gemiddelde variabele hypotheekrente. Mogelijk dat een oorzaak hiervoor bij de duur van de renteperiode moet worden gezocht: bij lange renteperioden moeten aanbieders snel handelen omdat ze anders voor bijvoorbeeld 20 jaar verlies inkopen. Bij een maandvariabele rente kan het tarief maandelijks worden bijgesteld.
10 of 20 jaar vast: geldverstrekkers specialiseren zich weer
Jarenlang was 20 jaar vast de dominante rentekeuze voor veel consumenten. In februari lag de gemiddelde renteperiode voor nieuwe hypotheken zelfs op 20 jaar. Maar na de enorme rentestijging die daarop volgde ziet de wereld er voor geldverstrekkers inmiddels heel anders uit. De gemiddelde renteduur is teruggevallen naar circa 13,5 jaar vast. Daarnaast worden er relatief meer hypotheken met Nationale Hypotheek Garantie (NHG) gesloten doordat doorstromers en oversluiters in aantal zijn afgenomen. In de huidige maand augustus ligt het percentage NHG-hypotheken op ongeveer 28%, terwijl dit in februari nog 20% was (bron HDN).
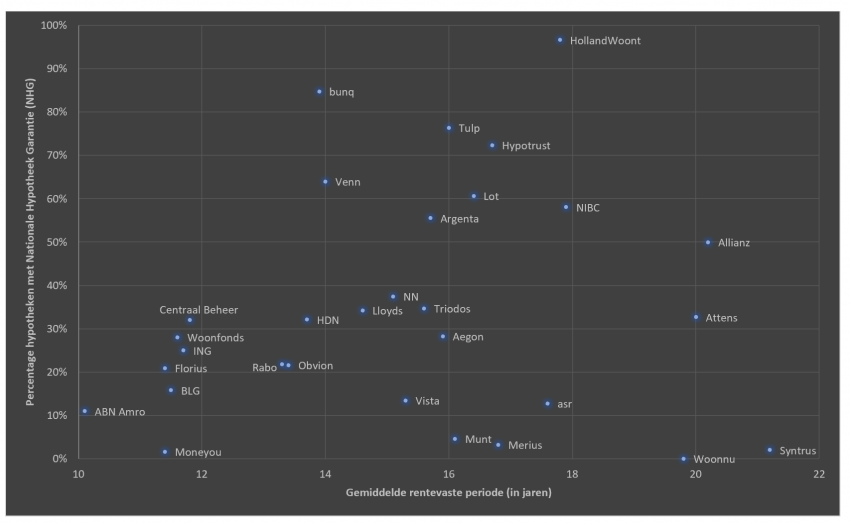
In bovenstaande figuur zijn de geldverstrekkers geplot op de gemiddelde renteduur en het percentage NHG in het derde kwartaal van dit jaar (tot en met 20 augustus). Daarvoor zijn alle nieuwe hypotheekaanvragen vanuit Ingage Franchise (waaronder De Hypotheekshop) meegenomen, voor starters, doorstromers en oversluiters. ‘HDN’ in de figuur geeft het gemiddelde weer (renteduur 13,7 jaar en percentage NHG 32,1%). Een aantal zaken valt op.
De grootbanken en hun dochterlabels zijn weer terug bij de renteperiode die van nature het beste bij hun aard past. Zij trekken kort geld aan (spaargeld) en lenen dat uit tegen kortere looptijden dan bijvoorbeeld verzekeraars en pensioenfondsen / regiepartijen. Ook Centraal Beheer en Woonfonds (beide funding via Achmea bank) kiezen voor de kortere rentes. Tegelijk zijn er ook banken (bunq, Triodos, NIBC en de buitenlandse banken Argenta en Lloyds) die veelal langere renteperioden verstrekken.
De onderlinge verschillen zijn zo mogelijk nog groter bij het aandeel NHG. Daarbij zien we financiers waarbij het merendeel van de hypotheken met NHG wordt gesloten, maar ook aanbieders die nauwelijks met NHG financieren.
*Het totaalgemiddelde is het gemiddelde van meerdere rentevaste perioden (5, 10, 20 en 30 jaar vast; zowel met als zonder NHG; annuïteiten).
Laatste nieuws
- 03-11-2026 15:38 Particuliere belegger koopt schippersinternaat in Terneuzen
- 03-11-2026 15:30 Van vastgoedsoftware die registreert naar software die meedenkt én handelt
- 03-11-2026 15:14 Topvacature: Vastgoedmanager gemeente Diemen
- 03-11-2026 13:52 Uitponden fors toegenomen, particuliere verhuurders verliezen 7 procent aan huurwoningen in 2025
- 03-11-2026 13:45 Kabinet past voorstel voor box 3 aan: Vermogenswinstbelasting per 2029
- 03-11-2026 13:13 NRVT heeft toezicht op taxateurs versterkt maar is er nog niet helemaal
- 03-11-2026 12:16 Topvacature: Vastgoedbeheerder bij gemeente Haarlem
- 03-11-2026 12:00 'Zorgportefeuilles geschikt voor institutionele beleggers zijn schaars'
- 03-11-2026 11:41 Canvas en Klaeser kopen 234 woningen van Greystar in Den Haag
- 03-11-2026 11:34 The Urban Woods: Biobased bouwen vraagt om een financier die verder wil kijken
- 03-11-2026 11:22 Bram Coops benoemd tot head of Corporate & Client Finance Asset Services van C&W
- 03-11-2026 11:19 Juwelier huurt aan Oudegracht in Utrecht
- 03-11-2026 11:14 DHG en Oudendal verwerven 800 verplaatsbare woningen
- 03-11-2026 11:08 Particuliere beleggers verwerven Haarlemse horeca-portefeuille
- 03-11-2026 11:03 Adidas huurt in Alexandrium Rotterdam
- 03-11-2026 10:58 Hogere huurinkomsten voor Wereldhave
- 03-11-2026 09:54 BCN huurt 2.000 m2 in Eurogate II in Rotterdam
- 03-11-2026 09:22 Betaalde het RVB met 75 mln te veel voor Daalse Kwint in Utrecht?
- 03-11-2026 09:15 Weer minder transformatie naar woningen
- 02-11-2026 15:34 Woondiensten Aarwoude, Woningstichting Nieuwkoop en WYwonen gaan fuseren
- 02-11-2026 15:28 Belegger koopt winkelruimte in Dieren
- 02-11-2026 15:22 Ilona Simons wordt commissaris van Habion
- 02-11-2026 15:13 Conclusion verlengt huur in gebouw Antonian in Amsterdam
- 02-11-2026 15:08 Heembouw start bouw van logistieke megahub in Amsterdam: Necron Group is de koper
- 02-11-2026 13:21 Themamaand november: Zorgvastgoed
- 02-11-2026 13:17 VodafoneZiggo wil dat medewerkers drie dagen op kantoor zijn


Reacties
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.