
LVDH Finance in gesprek met intermediairs: ‘Hoe moeilijker de markt is, hoe belangrijker maatwerk wordt’
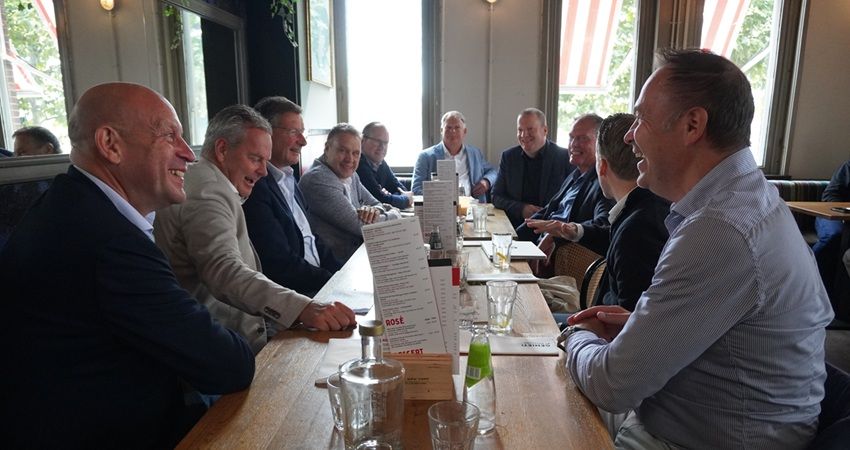
De recente rentestijging, strengere verduurzamingseisen en veranderende regelgeving dwingen beleggers kritischer naar hun portefeuille te kijken. Tegelijkertijd is het financieringslandschap de afgelopen jaren breder en diverser geworden. Er zijn meer mogelijkheden om transacties te financieren, maar het vinden van de juiste oplossing vraagt om maatwerk. Daarbij worden de kwaliteit van het vastgoed, voldoende eigen vermogen en een goed onderbouwd plan steeds belangrijker, bleek tijdens een rondetafelgesprek van LVDH Finance in Hotel New York.
‘De rentestijging zit nog niet volledig in de prijzen’
Tijdens een lunch in het iconische Rotterdamse gebouw gingen acht intermediairs in gesprek over de beleggings- en financieringsmarkt met accountmanagers David van Haaster en Jasper Bezemer (LVDH Finance). ‘Zijn vastgoedwaarderingen op dit moment nog realistisch?’ was hun openingsvraag.
Dat hangt ervan af om wat voor gebouw het gaat, reageert Robert van Steenveldt (Van Steenveldt Vastgoedpartners). Zolang er voldoende vergelijkbare transacties beschikbaar zijn, is dat wel het geval; bij unieke objecten wordt het lastiger. ‘Bovendien bepaalt de markt natuurlijk de echte prijs.’ Taxateurs kijken per definitie terug en niet vooruit, vult Rolf Houtkoop (Floris Vastgoed Specialisten) aan. ‘Een taxatie is en blijft een belangrijke leidraad, maar loopt door de nodige referenties altijd wat achter op de huidige marktsituatie.’
Volgens Michel van der Horst (Heston Real Estate Finance) is de recente rentestijging daarom nog niet volledig in waarderingen verwerkt. ‘Er wordt momenteel flink heronderhandeld en de prijsverwachting is duidelijk anders dan voor de zomer.’ Bij uitpondportefeuilles ziet hij die tot wel 10 procent lager liggen. Vooral kwalitatief vastgoed op centrale stationslocaties en duurzame, Paris Proof-gebouwen zouden volgens hem beter standhouden. Sander Knijnenburg (Property & Finance) sluit zich daarbij aan. ‘De rente steeg relatief snel en het prijseffect moet eigenlijk nog neerdalen’, zegt hij.
‘De particuliere belegger zie je nauwelijks meer’
Een andere ontwikkeling is de verdere professionalisering van de markt. ‘De particuliere belegger met één of twee panden zie je bijna niet meer’, zegt Jan van Eijk (OptiFin). ‘Het zijn de professionele partijen die overblijven.’ Toch zijn particuliere aankopen nog niet helemaal verdwenen. Ruud Gevers (OptiFin) ziet nog steeds beleggers die vastgoed in Box 3 kopen. ‘Daar sta ik soms echt van te kijken.’
Dat beleggers door veranderende wet- en regelgeving massaal afscheid nemen van hun vastgoed, zien de intermediairs niet in de volle de breedte van de markt. David van Haaster werpt op dat veel beleggers van nature liever vasthouden aan hun bezit en hun portefeuille verder uitbouwen, dan dat ze panden verkopen.
Toch heeft niet iedere asset class de veranderingen even goed doorstaan. Volgens Sander Knijnenburg is de markt voor recreatiewoningen sterk teruggevallen en is het aantal financiers dat in dit segment actief is zeer beperkt. Bij shortstay ligt dat genuanceerder. Daar is vooral de financierbaarheid lastiger geworden. ‘Financiers kijken kritischer naar het exploitatiemodel, mede door de strengere regels van gemeenten en mogelijke wijzigingen in de regelgeving rond shortstay.’
‘Herfinanciering wordt spannend als verduurzaming achterblijft’
Op de vraag waar momenteel het grootste financieringsrisico zit, komt het gesprek op herfinancieringen. Ruud Gevers wijst op portefeuilles die tegen nieuwe voorwaarden moeten worden geherfinancierd. De kwetsbaarheid zit volgens hem vooral in de combinatie van hogere rente en achterstallige verduurzaming. ‘Als je een inactieve belegger bent die niet met de verduurzamingsslag is meegegaan, dan heb je echt een probleem’, voegt Dick Nonnekes (Credion) toe.
Ruud Gevers merkt vervolgens op dat relatief beperkte investeringen al veel kunnen veranderen. Een beter energielabel kan niet alleen de kwaliteit en waarde van het vastgoed verbeteren, maar ook de financierbaarheid. Jeroen Rimmelzwaan (Credion) ziet dat beleggers zich daarvan steeds bewuster zijn. Volgens hem wordt ‘het laaghangende fruit’ vaak al geplukt en realiseren ze zich dat verduurzaming noodzakelijk is.
Vooral bij oudere kantoren kan de opgave fors zijn. Michel van der Horst ziet een spanningsveld ontstaan bij panden van ongeveer dertig jaar oud, waar installaties en isolatie grootschalig moeten worden vernieuwd. ‘De investeringen die een koper moet doen, kunnen dan een flinke kloof veroorzaken tussen de prijsverwachting van koper en verkoper.’
‘Soms moet je een pand eerst financierbaar maken’
Bij zulke ‘oppoetspanden’ ziet LVDH Finance een belangrijke rol voor kortlopende financiering. ‘Wij kunnen een project tijdelijk overbruggen en een bouwbudget meefinancieren’, zegt David van Haaster. ‘Zo kun je zorgen dat het later wel bij een grootbank past.’
Dat illustreert volgens de deelnemers ook hoe sterk het financieringslandschap is veranderd. Grootbanken kunnen door interne limieten, acceptatiecriteria of verduurzamingseisen niet elke transactie bedienen. Een alternatieve financier is duurder, maar kan daardoor soms wel een project mogelijk maken dat anders stilvalt. Maar de hogere financieringslasten hebben uiteraard een grens. ‘Het zet het verdienpotentieel van een belegging onder druk’, zegt Rolf Houtkoop. ‘Bij stijgende rentes kan een project zomaar onrendabel worden.’
‘Hoe meer tegenwind, hoe belangrijker de intermediair’
Daarmee verandert ook de rol van de intermediair. ‘Hoe meer tegenwind, hoe meer creativiteit en maatwerk er nodig zijn’, zegt Sander Knijnenburg. Volgens Ruud Gevers zit de meerwaarde vooral in het breder bekijken van een financieringsvraagstuk. Door niet alleen naar het betreffende object te kijken, maar ook naar andere panden binnen een portefeuille, kan alsnog ruimte voor financiering ontstaan. ‘Soms kun je zo met een oplossing komen waar een ondernemer zelf nooit aan heeft gedacht.’
Ondanks de uitdagingen overheerst aan tafel niet het beeld van een sector die op slot zit. De markt is vooral selectiever geworden. Goede objecten, voldoende eigen vermogen en ondernemers die vooruitkijken blijven financierbaar. Voor professionele vastgoedondernemers die hun cijfers kennen en bereid zijn hun plannen aan te passen, blijven er daardoor mogelijkheden. En wanneer een standaardoplossing niet meer volstaat, wordt de combinatie van vastgoedkennis, financieringsexpertise en ondernemerschap belangrijker, concluderen de deelnemers.
Over LVDH
LVDH Finance biedt vastgoedfinancieringen van 1 ton tot 100 miljoen euro, met een looptijd tussen 6 maanden en 5 jaar. Dit was de laatste van drie rondetafelgesprekken die LVDH dit jaar voor intermediairs organiseerde. De vorige twee vonden plaats in Forum Groningen en het Utrechtse Grand Hotel Karel V.
Laatste nieuws
- 07-10-2026 16:38 De Verfzaak huurt bedrijfspand in Venlo van Intervest
- 07-10-2026 15:39 Salsa Shop huurt locatie in centrum Breda
- 07-10-2026 14:46 Cushman & Wakefield benoemt drie nieuwe partners
- 07-10-2026 13:55 Expo Real laat zien dat kapitaal niet op vastgoed wacht
- 07-10-2026 12:07 Nick Grootveld nieuwe asset manager Science Park bij a.s.r. real assets
- 07-10-2026 11:38 Joëlle Lokhorst nieuwe ceo Sustainer
- 07-10-2026 11:16 Groen licht voor 199 woningen in Rijswijks Havenkwartier
- 07-10-2026 11:07 Holland Property Plaza bouwt verder aan een sterk en toekomstgericht netwerk
- 07-10-2026 10:46 Verzwaring box 3 blijft staan na nipte stemming in Tweede Kamer
- 07-10-2026 10:41 Zes bouwverenigingen waarschuwen voor hogere kosten door nieuwe EU-regels over kozijnen
- 07-10-2026 10:05 Pararius: Uitponding verschuift naar duurste huursegment
- 07-10-2026 09:20 Awot huurt logistieke ruimte van Segro in Hoofddorp
- 07-10-2026 09:12 Reload Longevity Wellness koopt ruimte in De Zalmhaven in Rotterdam
- 07-10-2026 08:50 DHG sluit huurovereenkomst met Eland Cables in Smartlog Hellevoetsluis
- 06-10-2026 15:47 Baker Tilly breidt kantoor in Breda flink uit
- 06-10-2026 15:36 Stantec verlengt huur van 1.500 m2 kantoorruimte in Delft
- 06-10-2026 15:24 Nieuw foodconcept Nooré opent in Leische Rijn Centrum
- 06-10-2026 15:14 StiVAD vernieuwt bestuur met Jansen en Oremus
- 06-10-2026 15:08 Woningbouw ziet werkvoorraad dalen naar 14,5 maanden
- 06-10-2026 14:56 Aham Vastgoed koopt Werf35 in Hilversum van Medianest
- 06-10-2026 14:43 VanHaren koopt buurpand in binnenstad Deventer
- 06-10-2026 13:06 Brancheorganisaties roepen op: 'Stop verhoging forfait in box 3'
- 06-10-2026 12:07 Minister wil projecten in G5 bundelen voor buitenlandse pensioenfondsen: ‘Investeerders zijn geïnteresseerd’
- 06-10-2026 12:03 Benkey koopt America Tower van PingProperties
- 06-10-2026 12:02 RN3 koopt via sale-en-leaseback van DHL in Bemmel
- 06-10-2026 11:49 Woonhave koopt ruim 100 huurwoningen in Bredase gebiedsontwikkeling


Reacties
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.