Vastgoed verkocht: Wat doe je met de opbrengst?
De nieuwe puntentelling en de Box 3-heffing maken het aanhouden van vastgoed steeds minder aantrekkelijk. Voor veel beleggers is verkopen daarom vooral een rekensom. Maar waar gaat het vrijgekomen vermogen naartoe? 'Wie zijn vastgoed verkoopt, zoekt een alternatief met stabiliteit, een bewezen rendement en onderliggende zekerheden', zegt Roderick Wijle, wealth manager bij Wijs & van Oostveen. 'Het liefst dezelfde zekerheden als bij vastgoed.'
Volgens Wijle is het de kunst om de opbrengst van de verkoop niet stil te laten staan. 'Geld op een spaarrekening zetten is de meest eenvoudige keuze, maar met zo'n 1,5 procent rente en een inflatie van 3,4 procent, word je geld dus elke dag minder waard. De koersschommelingen van aandelen passen slecht bij het karakter van de meeste vastgoedbeleggers. Hierdoor zijn ze geen aantrekkelijk alternatief', gaat Wijle verder. 'Beleggers die hun vastgoed hebben verkocht zoeken vaak een vaste, maandelijkse inkomstenstroom, als vervanging voor de huurinkomsten die ze gewend waren.'
Dicht bij vastgoed, zonder beheer
Veel vastgoedbeleggers kiezen ervoor om de verkoopopbrengst te investeren in ons ABS Fund. Het fonds belegt in Asset Backed Securities: obligaties die worden gedekt door onderpand, onder meer vastgoed. Het ABS Fund van Wijs & van Oostveen is niet afhankelijk van één soort onderpand, maar belegt in een breed spectrum van leningen met diverse onderpanden.
'De markt voor Asset Backed Securities is traditioneel het terrein van pensioenfondsen en verzekeraars. Via het ABS Fund is deze markt nu ook toegankelijk voor particuliere beleggers, met een instapbedrag van 10.000 euro en de mogelijkheid om wekelijks in- en uit te stappen.'
Wil je meer weten over hoe Asset Backed Securities werken en welke rol het onderpand daarbij speelt? Dat lees je op de site van het ABS Fund.
Een fonds met een trackrecord
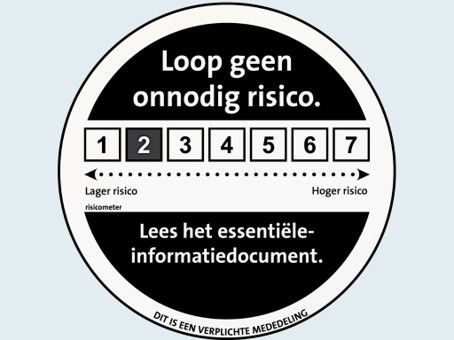
Het ABS Fund is in september 2020 gestart. In 2024 en 2025 won het fonds de CashCow Award voor Beste Nederlandse Beleggingsfonds. 'Vanaf de start in september 2020 tot en met september 2026 was het gemiddelde nettorendement 6,7 procent op jaarbasis', zegt Wijle. 'Het risicoprofiel is 2 op een schaal van 1 tot 7.'
Voor wie de maandelijkse huurinkomsten mist, is er de variant ABS Cashflow. 'Daarbij keren we elke maand 0,5 procent van de inleg uit, oftewel 6 procent per jaar', legt Wijle uit. 'Dat doen we door maandelijks een deel van de participaties te verkopen. Zo behoud je een regelmatige kasstroom, net als bij verhuurd vastgoed, maar dan zonder de zorgen.'
Over Wijs & van Oostveen
Al sinds 1987 helpt Wijs & van Oostveen beleggers om meer uit hun vermogen te halen. Met jarenlange ervaring, persoonlijke aandacht en deskundig advies ondersteunt de organisatie inmiddels ruim 12.000 cliënten bij het realiseren van hun financiële doelen. Persoonlijke service staat daarbij voorop: luisteren naar de wensen van cliënten en samen zoeken naar beleggingsoplossingen die passen bij hun situatie en ambities. Een mooi voorbeeld is het ABS Fund, dat in zowel 2024 als 2025 is uitgeroepen als beste Nederlandse beleggingsfonds. Zo combineert Wijs & van Oostveen ervaring en expertise met betrokken dienstverlening en beleggingsmogelijkheden voor beleggers die hun vermogen zorgvuldig willen laten renderen.
Risico-indicator en disclaimer
Het ABS Fund is een door Wijs & van Oostveen Fund Management actief beheerd beleggingsfonds, bezit een open-end karakter en is geregistreerd bij de AFM in Amsterdam. ABS Fund belegt in effecten met beperkte verhandelbaarheid. Een aankoopbeslissing dient te worden genomen op grond van het prospectus, welke tezamen met het Essentiële-informatiedocument hier kosteloos te downloaden is. Deze documenten bezitten informatie over het product, de kosten en de risico's. Vraag er om en lees deze documenten voor aankoop van het product. Klik hier voor uitleg over de risicometer. De waarde van de beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Belangrijk om te weten is dat u over het algemeen een hoger risico loopt, indien u uw gelden gaat beleggen in obligaties of andere financiële instrumenten dan indien u uw gelden op een spaardeposito zet. Daarnaast is bij spaarproducten het depositogarantiestel van toepassing en bij financiële instrumenten is dit stelsel niet van toepassing.
Laatste nieuws
- 27-10-2026 08:43 Belgische tassenmerk opent winkel op Van Baerlestraat Amsterdam
- 26-10-2026 17:38 Ministerie gaat aan de slag met residuele grondwaardemethode bij grondbeleid
- 26-10-2026 15:26 Hof Wonen koopt 251 woningen van Vorm
- 26-10-2026 15:11 Raadslid Kevin van Eikeren hoeft uitspraken over Wim Beelen niet terug te nemen
- 26-10-2026 14:00 Vastgoedtransacties: Wanneer zit u eraan vast?
- 26-10-2026 13:50 Tentenprotest tegen woonbeleid golft door Europa
- 26-10-2026 12:51 Multi en Flow kopen voormalig Unilever-hoofdkantoor aan het Weena
- 26-10-2026 11:31 Gemeente De Bilt en woningbelegger kopen Het Lichtruim in Bilthoven
- 26-10-2026 11:16 Zoetmulder en Open Muur Architecten winnen twee tenders voor duurzame kindcentra
- 26-10-2026 10:46 Wereldhave draagt Remco Langewouters voor als cfo
- 26-10-2026 10:24 Sunday PropTech nieuwe eigenaar van Fletcher Hotels
- 26-10-2026 10:04 Garbe verhuurt dc in Almere aan internationale speler
- 26-10-2026 09:46 Hypotheekrentes daalden wederom licht
- 26-10-2026 09:36 Snipes huurt winkelruimte van a.s.r. in Den Bosch
- 23-10-2026 16:40 GMVM Real Estate koopt kantoorgebouw in Maastricht
- 23-10-2026 15:50 WDP boekt meer winst en investeert netto bijna half miljard euro
- 23-10-2026 15:30 Nieuwe ceo Pierre Nolte: ‘Ik ben hier om Cushman & Wakefield te laten groeien’
- 23-10-2026 14:07 Netcongestie als bouwvertraging: Waarom een beroep op overmacht niet vanzelfsprekend is
- 23-10-2026 12:04 Urban Industrial koopt EOS-portefeuille van EQT Real Estate
- 23-10-2026 11:37 Bram Linnartz nieuwe voorzitter raad van commissarissen Boei
- 23-10-2026 11:23 Woningbouw op locatie oud HagaZiekenhuis op zijn vroegst in 2030
- 23-10-2026 10:32 Rijksvastgoedbedrijf betaalt 75 mln voor Daalse Kwint in Utrecht
- 23-10-2026 10:27 ING: Bestaande bouw voelt hogere rente in prijzen, nieuwbouw in verkopen
- 23-10-2026 09:48 NHG-grens stijgt ruim vier keer zo hard als gemiddelde hypotheek
- 23-10-2026 09:39 De gemeente als concurrent: De Wet markt en overheid wordt permanent


Reacties
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.