
Blog: wijkwinkelcentra veranderen van karakter en samenstelling
Peter ter Hark is vennoot bij Retail Prospect en specialist op het gebied van supermarktvraagstukken en overige retail. Samen met Gerjan Slob analyseerde hij de veranderingen in wijkwinkelcentra, met behulp van Locatus data en schreef er het volgende blog over.
De vraag die wij ons stelden is: wat is er daadwerkelijk veranderd in de wijkwinkelcentra in de afgelopen decennia? Wat is de invloed van de snelle technologisch en maatschappelijke ontwikkelingen in combinatie met de corona en inflatie?
Door de snelle ontwikkelingen en dreigende recessie staat de retailsector onder druk. Niet alleen in negatieve zin, zoals leegstand en verdwijnen van zelfstandige winkels, maar ook in positieve zin met (grote) omzetstijgingen in de supermarkten en foodspeciaalzaken. Corona heeft gewerkt als een katalysator op het huidige winkelgedrag van consumenten. De verwachting is dat er ook veel permanente gevolgen zijn, zoals de toegenomen online participatie van de oudere generaties en aandacht voor duurzame producten.
Heeft het wijkwinkelcentrum zich aangepast aan de veranderde consument? Zijn de genoemde ontwikkelingen ook terug te vinden in de oppervlaktes en verhoudingen in de branchering?
Een analyse laat enkele verrassende ontwikkelingen zien in dit type winkelgebied. In dit blog worden de resultaten gepresenteerd. De cijfers van de afgelopen 18 jaar zijn afkomstig uit het databestand van Locatus. Als startpunt is januari 2004 genomen en dit is vergeleken met de situatie eind 2022.
Winkelgebieden gericht op dagelijkse boodschappen
Het onderzoek betreft 110 wijkwinkelcentra en winkelstraten met een dagelijkse boodschappenfunctie, voornamelijk in grote en middelgrote steden.
Voorbeelden wijkwinkelcentra en winkelstraten
Voorbeelden van planmatig ontwikkelde winkelcentra zijn Amsterdam-Sierplein, Hoorn-Huesmolen, Tilburg-Heijhoef, Zoetermeer-Meerzicht en Zwolle AA-landen. Winkelstraten zijn o.a. Amsterdam-Cornelis Schuytstraat, Eindhoven-Geldropseweg en Vlaardingen-Van Hogendorplaan.
Minder winkels, maar wel groter
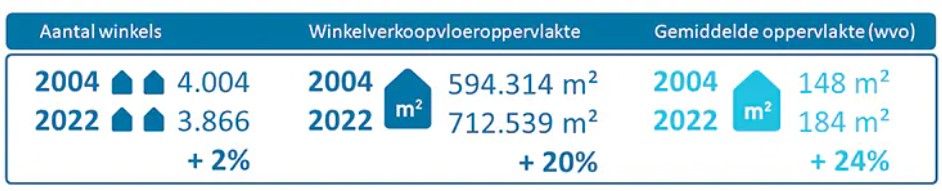
De totale oppervlakte van alle winkelunits (dus alleen detailhandel) in de 110 geselecteerde winkelgebieden was in januari 2004 594.314 m2 w.v.o. In september 2022 was deze oppervlakte gegroeid met bijna 120.000 m2 naar 712.539 m2 w.v.o. Een toename derhalve van 20%. Het aantal verkooppunten is echter gedaald van 4.004 naar 3.866, een afname van 2%. De gemiddelde oppervlakte per winkelverkooppunt is tussen 2004 en 2021 gestegen van 148 m2 w.v.o. naar 184 m2 w.v.o. Het aantal winkels nam dus af, maar ze namen wel toe in oppervlak.
Dienstverleners stijgen in aantal
De overige aanbieders zoals horeca, diensten en cultuur & ontspanning laten een stevige groei zien van het aantal units die ze invullen, namelijk van 2.509 in 2004 naar 3.102 in 2022. Een groei derhalve van 24%.
Winnaars en verliezers
In de afgelopen 18 jaar hebben er grote verschuivingen plaatsgevonden in het aanbod binnen de wijkwinkelcentra. Onderstaande grafiek laat zien dat er tussen 2004 en 2021 “winnaars” en “verliezers” in de wijkwinkelcentra te vinden zijn.
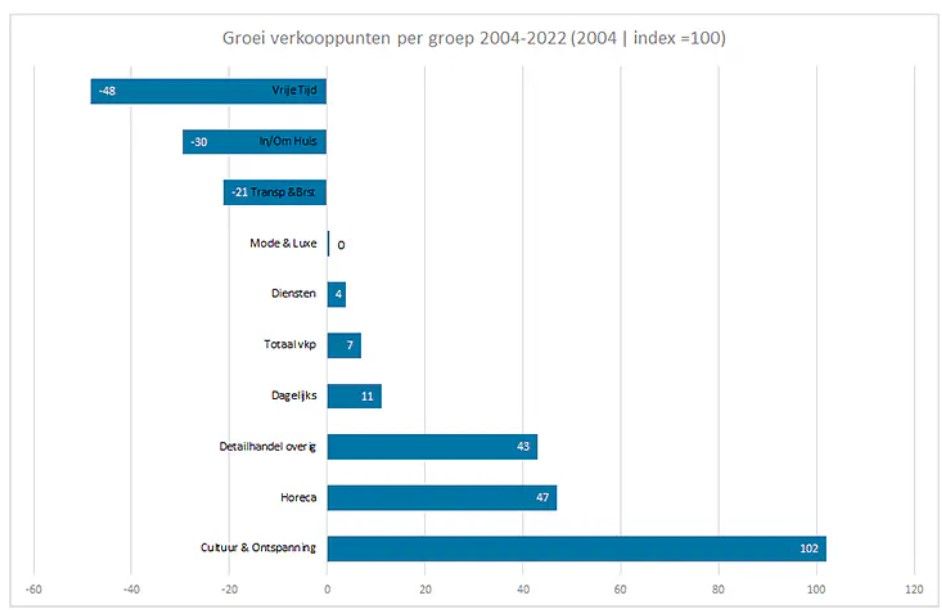
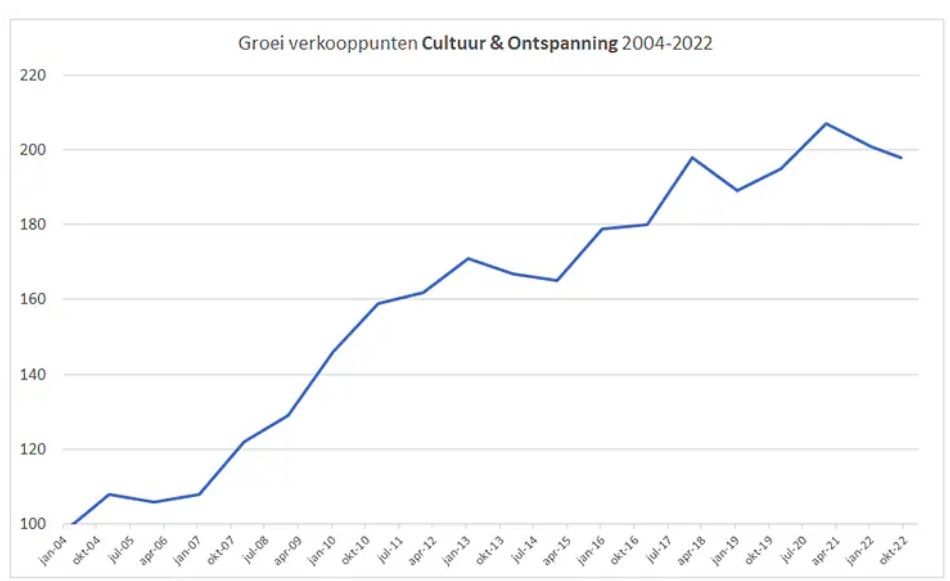
Grote winnaar is de groep cultuur & ontspanning. Dit zijn onder andere de galeries, fitneshallen en amusementshallen. Deze groep is verdubbeld in aantal units.
Ook de horeca is een forse stijger met bijna 50% toename. Het aantal lunchrooms, fastfoodaanbieders, maar ook uitgiftepunten voor bezorgpizza’s is sterk gegroeid door de grotere vraag naar ontspanning en kant-en-klaar maaltijden. De ijssalons hebben ook een sterke groei gekend de afgelopen jaren.
De detailhandel overig waar bijvoorbeeld hoortoestellen, feestartikelen en partijgoederen onder vallen is ook sterk gestegen. Het aantal winkelunits in de groep dagelijks met daarin de supermarkten is gestegen met 11%. Een lichte stijging was er voor de groep diensten met o.a. kappers, nagelstudio’s. Deze kwamen vaak in de plaats van bijvoorbeeld de postkantoren en bankfilialen.
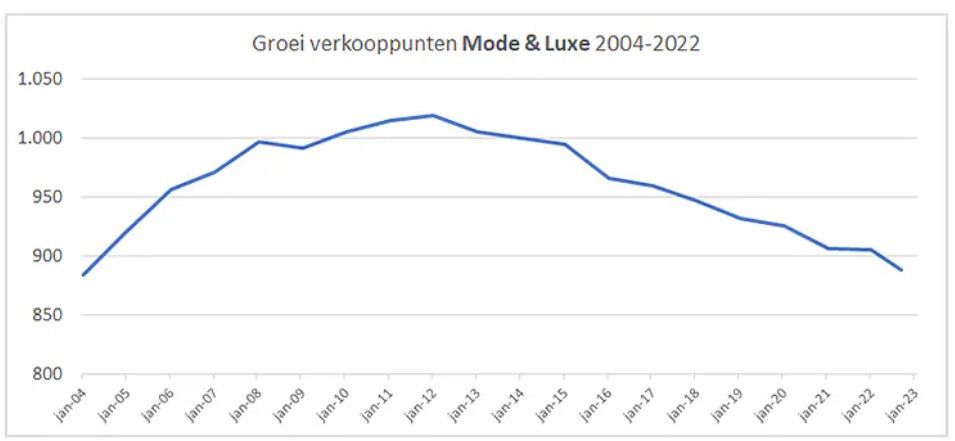
Het aantal kleding- en schoenenzaken is vrijwel gelijk aan 2004, ondanks de toenemende druk van online-verkoop. In de grafiek is te zien dat er tot 2012 nog sprake was van een stijging van het aantal aanbieders, maar dit is nu weer terug naar het oorspronkelijke niveau.
Verliezers in het aanbod winkels zijn te vinden in de groep Vrije tijd (o.a. sportzaken, fotografie en boeken) met 48% afname. De online aanbieders zijn voor veel consumenten toch een beter alternatief. Voor de groep in/om het huis (dibevo, huishoudelijke electronica, DHZ) geldt ook een sterke achteruitgang van het aantal verkooppunten met zo’n 30% tussen 2004 en 2022.
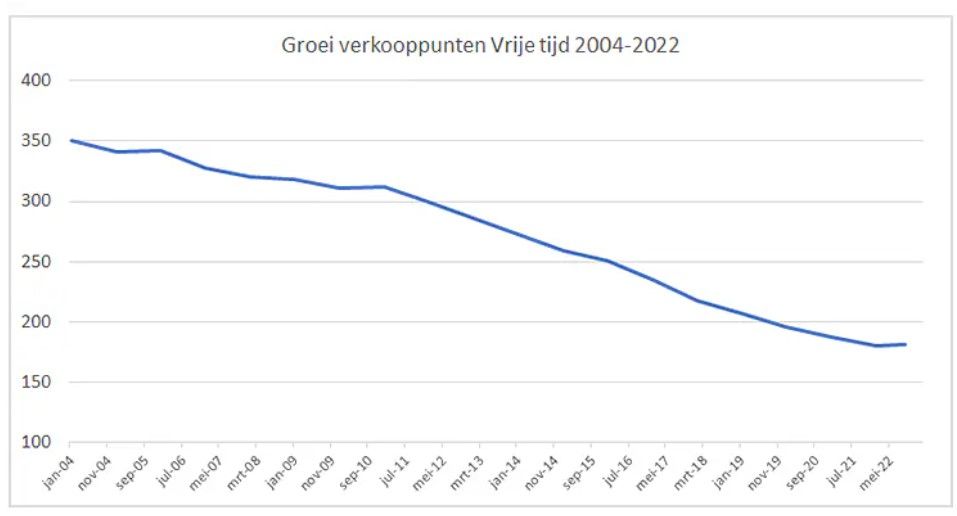
Voornaamste oorzaken lijken ook hier online-aankopen en schaalvergroting in de DHZ sector met grote bouwmarkten op de woonboulevards. Tuincentra hebben vaak een grote dierenafdeling, waardoor de traditionele dierenwinkel in het wijkcentrum wordt verdrongen.
De groep Transport en brandstof (o.a. automotive en tankstations) is nog kleiner geworden met een daling van het aantal verkooppunten van 104 naar 82.
Leegstand in wijkwinkelcentra/straten
Leegstand was en blijft een hot item. Vanaf 2004 zijn er grote veranderingen geweest in koopgedrag van consumenten en dat heeft zijn weerslag op het aantal leegstaande units in wijkwinkelcentra.
Begin 2004 was de leegstand nog 369 units. Dit is in 2022 gestegen naar 448. In oppervlakte is er echter een daling van 6,2% naar 5,3%. Verklaring hiervoor is dat er in deze periode een stijging is geweest van zowel het aantal verkooppunten als de winkelvloeroppervlakte.
Absoluut gezien is er sprake van een stijging van de leegstand, maar relatief gezien daalt de leegstaande oppervlakte.
In onderstaande grafiek zijn de indexcijfers voor zowel het aantal leegstaande verkooppunten als de oppervlakte in kaart gebracht.
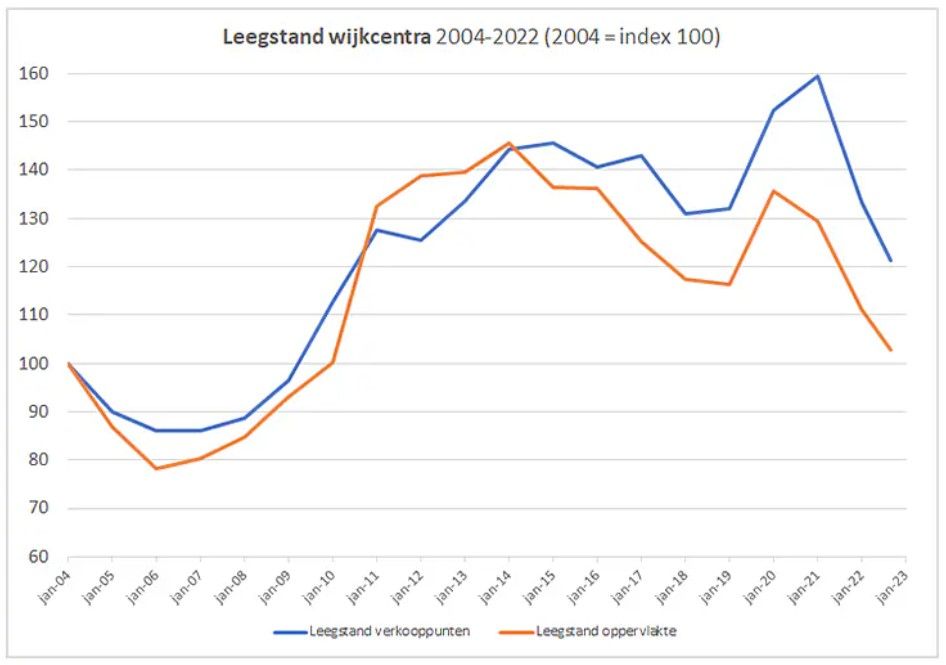
Tussen 2004 en 2013 lopen beide ongeveer gelijk op, maar na 2013 is er een discrepantie te zien tussen leegstaande verkooppunten en vloeroppervlakte. Een logische gedachte is dat er steeds meer kleinere panden blijven leegstaan en dat vrijgekomen ruimte wordt gebruikt om bijvoorbeeld supermarkten te vergroten. Dit vereist echter nader onderzoek om meer zekerheid hierover te verkrijgen.
Een lichtpuntje is dat de leegstand in de wijkwinkelcentra sinds 2021 fors is gedaald. Dit komt waarschijnlijk doordat consumenten dichter bij huis zijn gaan winkelen en dat de foodspeciaalzaken hebben geprofiteerd van de horeca lockdown. Een andere verklaring kan zijn dat de leegstaande verkooppunten worden ingevuld door de eerder genoemde winnaars in de wijkwinkelcentra.
Verder zijn momenteel diverse winkelgebieden volop in de transformatiefase, waarbij – delen van – het winkelgebied worden omgezet in woningen. Voorbeelden zijn Eindhoven (WoensXL) en Veldhoven (Citycentrum). Naar verwachting zal de huidige leegstand daardoor verder dalen.
Samenvatting & conclusie
Uit dit onderzoek – op basis van Locatus data – blijkt duidelijk dat er tussen 2004 en 2022 forse verschuivingen hebben plaatsgevonden in het winkelaanbod in de wijkwinkelcentra. Maatschappelijke en technologische trends hebben ook hier flinke impact.
- De leegstand is momenteel – met wat ups en downs in de tussenliggende periode – nog vrijwel gelijk aan 2004, terwijl de oppervlakte van alle wijkwinkelcentra is toegenomen. Het aantal leegstaande units is relatief gezien harder gestegen dan de leegstaande oppervlakte.
- Grote winnaars zijn de niet-winkelfuncties zoals horeca en cultuur & ontspanning. Wijkwinkelcentra krijgen zo een ander karakter: minder gericht op puur winkelen, maar meer op ontspanning. Het pure detailhandelsaanbod zelf wordt steeds meer gedomineerd door dagelijks aanbod, terwijl bijvoorbeeld de traditionele sport- en speelgoedzaken langzaam verdwijnen. De mode & luxe groep houdt ondanks de sterke groei van onlineverkopen nog goed stand en zit nog op hetzelfde niveau als in 2004. De echte verliezers zijn de groepen “vrije tijd” en “in/om het huis” die met percentages van 48%, respectievelijk 30% zijn gedaald in aantal verkooppunten.
- De resultaten uit deze analyse laten zien dat de wijkwinkelcentra van karakter veranderen. Wijkwinkelcentra krijgen naast de pure boodschappen- en winkelfunctie een steeds diverser aanbod aan overige aanbieders.
- Bezoekers komen nu ook voor de overige functies zoals horeca en ontspanning, terwijl winkelen en boodschappen doen in belang achteruit gaat. Het boodschappencentrum wordt steeds meer een verblijfs- en vermaakcentrum.
- De markt reageert op de vraag van de consument, blijkt uit deze analyse. Beleggers en centrummanagers zullen deze dubbele functie als uitgangspunt moeten hanteren bij hun strategie. Zo kunnen zij goed inspelen op het veranderende consumentengedrag en aldus het wijkcentrum optimaal laten functioneren.
Dit artikel verscheen eerder op Locatus.nl.
Laatste nieuws
- 02-10-2026 16:23 Landgoed Hennie van der Most geveild voor bijna 5,7 miljoen euro
- 02-10-2026 15:19 Actieplan Versnelling Woningbouw: Waar zit de versnelling echt?
- 02-10-2026 14:47 Kantoorspits zet vastgoedkeuzes op scherp: ‘We moeten creatiever met die vierkante meters omgaan’
- 02-10-2026 14:38 The Frame huurt winkelruimte in centrum Eindhoven
- 02-10-2026 13:50 Nuveen ziet na overname Schroders meer ruimte voor Nederland: ‘Het D-woord valt nog niet, maar wel opportunistische kansen’
- 02-10-2026 13:40 ‘Wacht niet totdat de zon weer gaat schijnen’
- 02-10-2026 12:04 Westend Bank neemt Duitse vastgoedbeleggingstak ABN Amro over
- 02-10-2026 11:26 Simone Herremans directeur Bouw & Vastgoed bij Rabobank
- 02-10-2026 10:46 Moychay opent tweede Nederlandse vestiging in Utrecht
- 02-10-2026 10:32 Eli Lilly krijgt groen licht voor pillenfabriek in Katwijk
- 02-10-2026 10:10 Goirle legt voorkeursrecht op voor woningbouw op bedrijventerrein Tijvoort-Noord
- 02-10-2026 09:58 Inflatie loopt in september in snelle raming verder op naar 3,4 procent
- 02-10-2026 09:41 Benkey koopt Europees hoofdkantoor Yokogawa in Amersfoort
- 02-10-2026 09:10 Verhuurders modulaire gebouwen richten eigen branchevereniging op
- 02-10-2026 08:50 Dils Living breidt uit naar Zuid-Nederland met twee nieuwe adviseurs
- 02-10-2026 06:00 Locatie nog altijd het belangrijkst in de strijd om talent: ‘Mensen komen niet voor een gebouw’
- 01-10-2026 16:20 Gedwongen veiling vakantieparken Gillis levert 27,3 miljoen euro aan biedingen op
- 01-10-2026 15:49 IHS Capital koopt winkelpand in Tilburg
- 01-10-2026 15:37 Detalent huurt kantoorruimte in Breda
- 01-10-2026 15:18 Heinen wil na kritiek box 3-grens aanpassen om kleine spaarder te ontzien
- 01-10-2026 14:25 Utrecht verwacht vanaf 2028 weer ruimte voor stroomaansluitingen door batterijen en aggregaten
- 01-10-2026 14:08 Vol stroomnet dreigt woningbouwproductie met 40 procent te raken
- 01-10-2026 12:18 ABN Amro analisten: 'First Sponsor bereidt mogelijk overnamebod NSI voor'
- 01-10-2026 11:58 Brikks versterkt Capital Markets-team met Willem van Laarhoven
- 01-10-2026 11:32 Vastgoed Nederland steunt registerplicht: ‘Wij pleiten hier al jaren voor’
- 01-10-2026 11:12 Omzet detailhandel stijgt in augsutus met 3,5 procent


Reacties
Om te kunnen reageren moet u zijn ingelogd. Klik hier om in te loggen.